
O Brasil chega ao último trimestre de 2026 diante de dois retratos que parecem pertencer a países diferentes.
No primeiro, há motivos para comemorar.
A taxa de desemprego caiu para 5,3% no trimestre encerrado em agosto, enquanto o número de pessoas trabalhando alcançou 103,5 milhões, o maior contingente da série histórica. O rendimento médio real chegou a R$ 3.777. IBGE
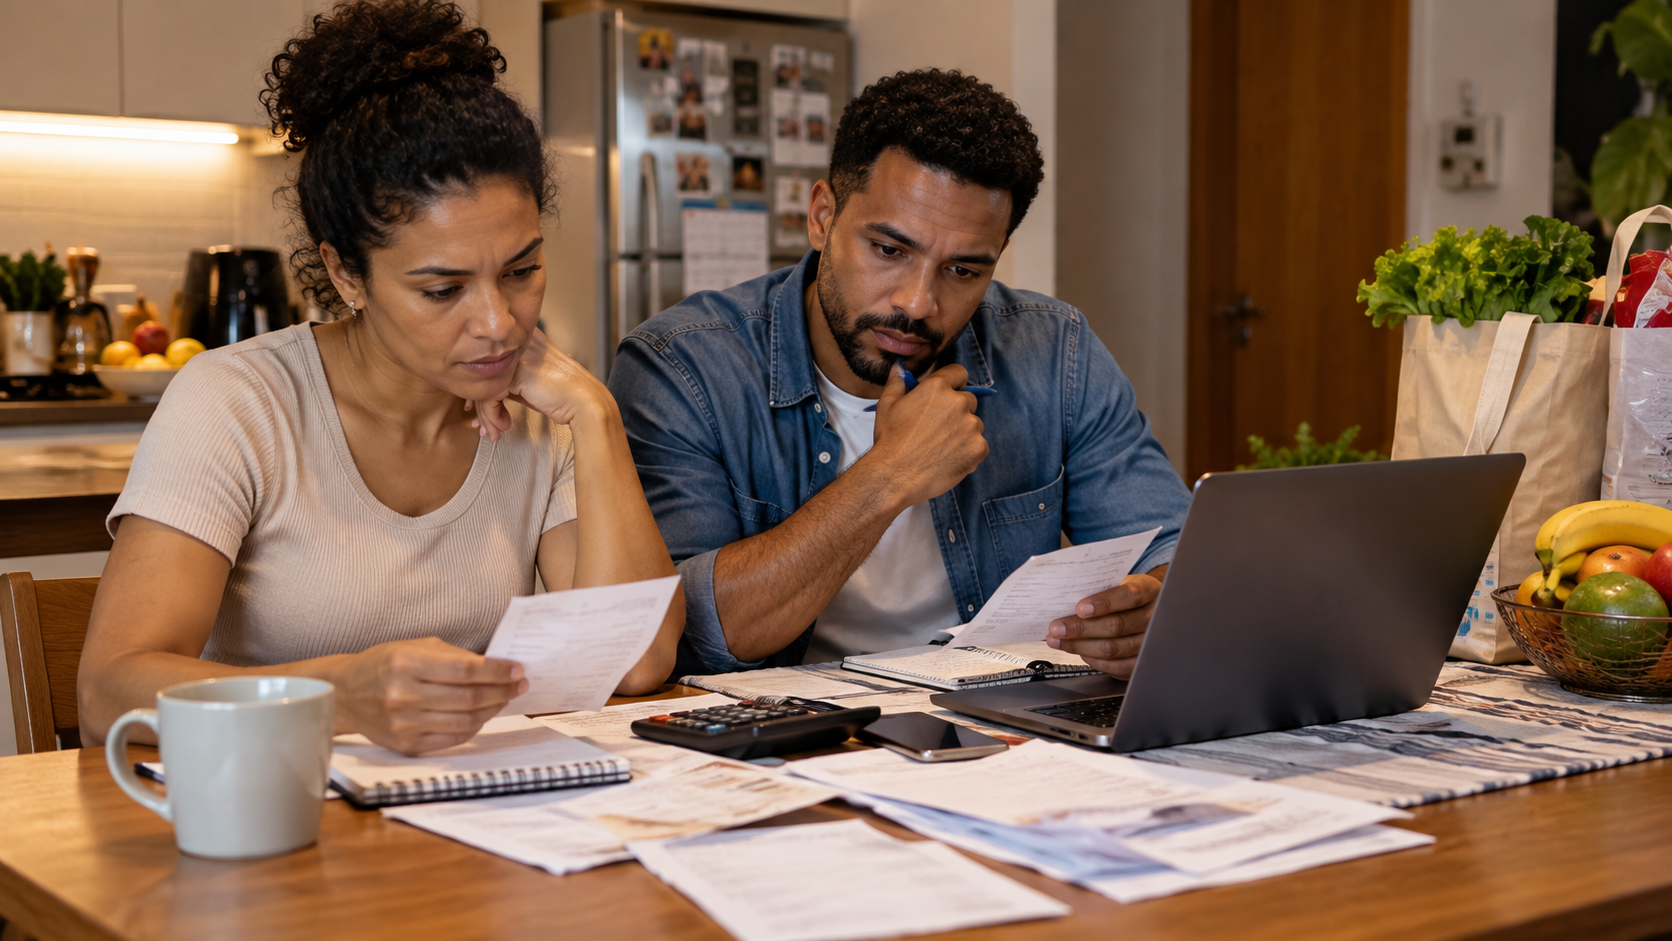
No segundo retrato, porém, aparece um brasileiro que trabalha, recebe salário — e ainda assim faz contas para chegar ao fim do mês.
Em agosto, 83,98 milhões de consumidores estavam negativados, segundo a Serasa. O número é recorde na série da instituição. Serasa
Os dados do Banco Central ajudam a completar o quadro. A inadimplência das operações de crédito com pessoas físicas chegou a 6% em agosto. Considerando apenas o crédito com recursos livres para as famílias, o percentual alcançou 8%. Banco Central
Como é possível que o país tenha mais gente trabalhando e, ao mesmo tempo, milhões de pessoas enfrentando dificuldades para pagar suas contas?
A resposta está numa diferença fundamental que os grandes indicadores econômicos nem sempre conseguem transmitir:
ter emprego não é a mesma coisa que ter dinheiro sobrando.
O EMPREGO MELHOROU — E ISSO É IMPORTANTE
Antes de procurar explicações para o endividamento, é necessário reconhecer a dimensão da melhora do mercado de trabalho.
Os números divulgados pelo IBGE mostram que a população ocupada cresceu 0,8% em relação ao trimestre encerrado em maio, acrescentando cerca de 774 mil trabalhadores. Indústria e construção estiveram entre os setores que impulsionaram a expansão. Agência Brasil
O rendimento também avançou.
O rendimento médio mensal real habitualmente recebido pelas pessoas ocupadas chegou a R$ 3.777 no trimestre encerrado em agosto. IBGE
São indicadores relevantes.
Mais pessoas trabalhando significa mais renda circulando, maior capacidade de consumo e, potencialmente, melhores condições para que famílias reorganizem suas finanças.
Mas existe uma herança que um novo emprego ou um aumento de renda não apagam imediatamente:
as dívidas acumuladas anteriormente.
Uma pessoa pode voltar ao mercado de trabalho hoje e continuar pagando amanhã o cartão usado durante meses de dificuldade.
Pode receber salário e ter prestações antigas de empréstimos.
Pode conseguir aumento e utilizar o ganho adicional para quitar parcelas atrasadas.
Por isso, emprego e inadimplência não caminham necessariamente em direções opostas no curto prazo.
QUASE 84 MILHÕES DE BRASILEIROS NEGATIVADOS
Os números da Serasa dão dimensão ao problema.
Em agosto, o Brasil chegou a 83,98 milhões de consumidores inadimplentes, ante 83,93 milhões no mês anterior. Embora o crescimento mensal tenha desacelerado para apenas 0,06%, o total permanece no maior patamar da série histórica da instituição. Serasa
Há, portanto, uma boa e uma má notícia no mesmo indicador.
A má é o enorme contingente de brasileiros com contas atrasadas.
A boa é que o crescimento da inadimplência perdeu velocidade e as renegociações avançaram.
Entre maio e agosto deste ano, a Serasa registrou 19,7 milhões de acordos de renegociação, 36% acima do observado no mesmo período de 2025. O número de consumidores que buscaram regularizar pendências passou de 7,1 milhões para 9,4 milhões. Serasa
Isso sugere que parte das famílias está tentando aproveitar a melhora de renda para reorganizar o passado financeiro.
Mas o caminho pode ser longo.
O PROBLEMA NÃO É APENAS QUANTO O BRASILEIRO GANHA
Uma das maneiras mais simples de entender o aperto financeiro é observar não apenas a renda, mas quanto dela já está comprometido antes mesmo de chegar à conta.
Segundo o Banco Central, o endividamento das famílias atingiu 49,9% em julho. O comprometimento da renda ficou em 28,7%. Banco Central
Isso ajuda a explicar uma sensação bastante conhecida.
O salário entra.
Mas uma parte já pertence ao financiamento.
Outra vai para o empréstimo.
Há a fatura do cartão.
Depois chegam aluguel ou prestação da moradia, condomínio, energia, água, telefone, internet, alimentação, transporte, medicamentos e educação.
O resultado é que duas pessoas com o mesmo salário podem viver situações financeiras completamente diferentes.
Uma pode ter poucas obrigações mensais.
Outra pode começar o mês com grande parte da renda comprometida.
É por isso que olhar apenas para o salário médio não revela toda a realidade das famílias.
JUROS TRANSFORMAM DÍVIDAS PEQUENAS EM PROBLEMAS GRANDES
Existe ainda um personagem decisivo nessa história: o custo do crédito.
Em agosto, a taxa média de juros das novas operações de crédito livre para as famílias atingiu 61,7% ao ano, segundo o Banco Central. Foi uma alta de 1,4 ponto percentual apenas no mês e de 2,9 pontos em 12 meses. Banco Central
Esse número não significa que todos os empréstimos cobraram 61,7%.
As taxas variam enormemente conforme modalidade, instituição e perfil do cliente.
Mas o indicador mostra como o crédito continua caro.
E quando o orçamento já está apertado, crédito caro pode criar uma engrenagem perigosa.
O consumidor não consegue pagar uma despesa.
Usa o cartão.
Não consegue quitar toda a fatura.
Contrata crédito para reorganizar a dívida.
A parcela entra no orçamento do mês seguinte.
Surge outra emergência.
E começa um ciclo no qual parte cada vez maior da renda passa a financiar despesas realizadas no passado.
Não por acaso, o Banco Central informa que, entre as modalidades que contribuíram para a expansão do crédito livre às famílias em agosto, estava justamente o cartão de crédito rotativo. Banco Central
QUANDO TER EMPREGO AINDA NÃO É SUFICIENTE
Imagine um trabalhador que ficou vários meses desempregado.
Nesse período, ele usou cartão para comprar alimentos, atrasou contas e tomou dinheiro emprestado.
Depois consegue emprego.
Do ponto de vista estatístico, aconteceu algo excelente: uma pessoa saiu da desocupação e voltou a gerar renda.
Do ponto de vista financeiro daquela família, porém, a recuperação está apenas começando.
O primeiro salário não elimina automaticamente seis meses de dívidas.
Talvez sejam necessários muitos meses de disciplina, negociação e pagamento para reconstruir o orçamento.
É por isso que a melhora do emprego pode aparecer nas estatísticas antes de ser percebida integralmente dentro das casas.
A recuperação do trabalho pode ser rápida. A recuperação financeira costuma ser mais lenta.
A DÍVIDA NÃO É SEMPRE SINAL DE IRRESPONSABILIDADE
Existe outro cuidado importante ao discutir endividamento.
Nem toda pessoa endividada perdeu o controle financeiro.
Financiamento imobiliário é dívida.
Financiamento de automóvel é dívida.
Empréstimo para investir em educação também é dívida.
E muitas famílias recorrem ao crédito para enfrentar doença, desemprego, separação, redução inesperada de renda ou outra emergência.
O problema começa quando o pagamento das obrigações passa a impedir a família de manter despesas essenciais ou quando uma dívida precisa ser constantemente substituída por outra.
Também é necessário distinguir endividamento de inadimplência.
Endividado é quem possui compromissos financeiros futuros.
Inadimplente é quem deixou uma obrigação vencer sem pagamento.
Essa diferença ajuda a evitar uma conclusão injusta: a de que todo brasileiro que possui dívida está necessariamente em dificuldade.
Não está.
Mas os quase 84 milhões de negativados mostram que uma parcela enorme da população efetivamente enfrenta problemas para honrar compromissos. Serasa
RENEGOCIAR PODE SER O PRIMEIRO PASSO — MAS É PRECISO FAZER AS CONTAS
Os dados também mostram um movimento importante de renegociação.
Milhões de consumidores estão procurando credores para reduzir juros, obter descontos ou reorganizar parcelas.
Isso pode ser positivo.
Mas existe uma regra que deveria acompanhar qualquer acordo:
a nova parcela precisa caber no orçamento real — não no orçamento que o consumidor gostaria de ter.
Aceitar uma proposta aparentemente vantajosa e voltar a atrasá-la alguns meses depois pode apenas transferir o problema.
Antes de fechar um acordo, é recomendável saber quanto sobra depois das despesas essenciais.
Só então é possível estabelecer uma parcela sustentável.
Também merece atenção o atual Desenrola Adimplentes, programa federal criado para determinadas situações de crédito de tomadores adimplentes. A medida provisória que instituiu o programa prevê condições específicas e agentes financeiros habilitados, e uma alteração publicada em setembro ampliou para 120 dias o período para oferta e celebração dos acordos previstos na iniciativa. Legis Senado
O consumidor deve verificar diretamente nos canais oficiais se atende aos requisitos antes de contratar qualquer operação.
CINCO PERGUNTAS ANTES DE ASSUMIR UMA NOVA DÍVIDA
Quando a renda melhora, surge uma tentação compreensível: retomar imediatamente o consumo que havia sido adiado.
Mas para quem já possui compromissos financeiros, pode ser mais prudente utilizar parte da melhora para reconstruir o orçamento.
Antes de assumir uma nova prestação, algumas perguntas são úteis:
- Quanto da minha renda já está comprometido todos os meses?
- Tenho dívidas mais caras que poderia quitar primeiro?
- Conseguiria pagar esta prestação se surgisse uma despesa inesperada?
- Estou comprando porque preciso ou porque finalmente voltei a ter crédito?
- Se perder parte da renda, por quanto tempo consigo manter minhas despesas essenciais?
Não se trata de abandonar o consumo.
Trata-se de impedir que a recuperação da renda produza uma nova rodada de endividamento.
O QUE OS NÚMEROS REALMENTE CONTAM
A economia brasileira apresenta hoje dois movimentos simultâneos.
O primeiro merece ser reconhecido: há mais pessoas trabalhando.
A taxa de desemprego de 5,3% e o recorde de 103,5 milhões de ocupados mostram uma melhora concreta no mercado de trabalho. IBGE
O segundo exige atenção: milhões de famílias ainda carregam um estoque pesado de dívidas.
O crédito livre para pessoas físicas está caro, a inadimplência aumentou e o comprometimento da renda permanece elevado. Banco Central
Não existe contradição estatística nisso.
Existe uma diferença de tempo.
O emprego pode voltar hoje.
O salário pode melhorar amanhã.
Mas uma dívida contraída ontem pode permanecer durante meses — às vezes, anos.
Talvez por isso a pergunta mais importante para o Brasil neste momento já não seja apenas quantas pessoas conseguiram trabalho.
É também:
quanto do dinheiro recebido pelo brasileiro permanece disponível depois que todas as contas são pagas?
Quando essa resposta começar a melhorar de maneira consistente, a recuperação econômica estará aparecendo não apenas nas estatísticas.
Estará sendo percebida também na mesa da cozinha, na fatura do cartão e no saldo bancário das famílias brasileiras.