
Brasília — Para milhões de brasileiros, uma dívida que começou pequena deixou há muito tempo de ser apenas um número no orçamento doméstico.
Ela pode significar o nome negativado, dificuldade para conseguir crédito, impossibilidade de fazer uma compra parcelada e, em muitos casos, anos tentando negociar um débito que já não cabe na renda da família.
Uma nova iniciativa do governo federal pretende enfrentar parte desse problema por um caminho diferente.
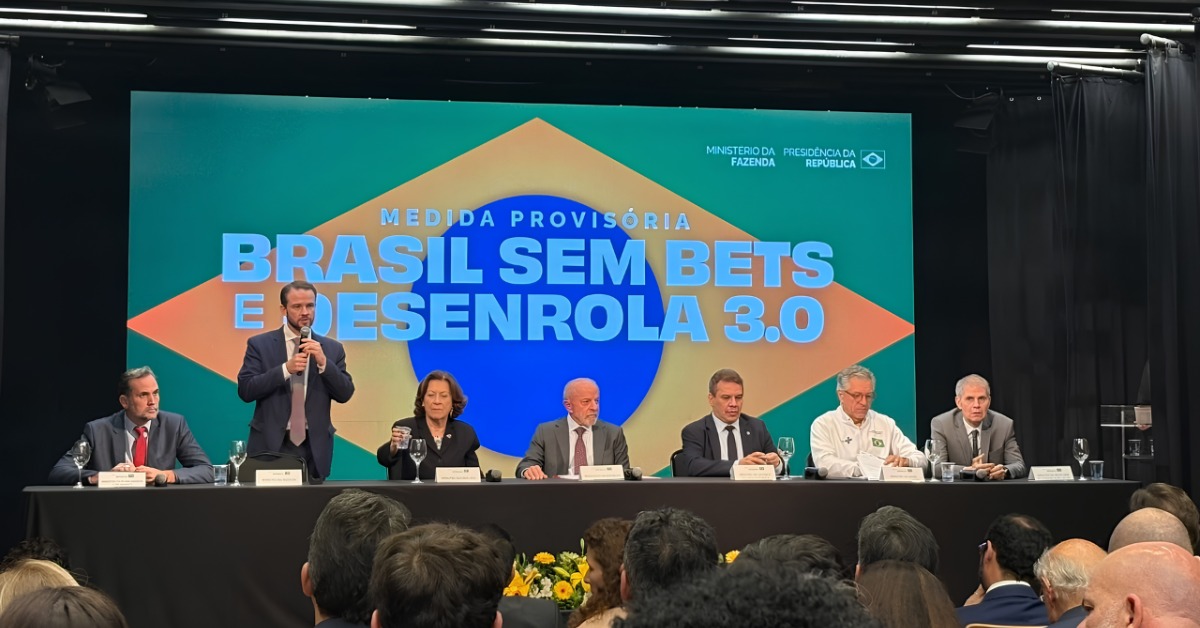
Criado pela Medida Provisória nº 1.393, publicada em 25 de setembro, o Desenrola Brasil 3.0 autoriza a União a adquirir carteiras de dívidas inadimplidas de pessoas físicas e renegociá-las com os devedores.
A principal inovação está justamente aí.
Nas etapas anteriores do Desenrola, credores e devedores negociavam os débitos. Agora, a União poderá entrar no processo adquirindo, mediante procedimento competitivo, carteiras de créditos que atendam aos critérios do programa.
E há uma regra particularmente importante para o consumidor: as carteiras somente poderão participar, pelas regras iniciais estabelecidas pela medida provisória, com deságio mínimo de 90% sobre seu valor de face.
Mas atenção: isso não significa que qualquer brasileiro que tenha uma dívida receberá automaticamente um desconto de 90%, nem que o programa já esteja disponível para adesão.
O funcionamento é mais complexo — e compreender essa diferença é essencial para evitar falsas expectativas e também golpes.
O TAMANHO DO PROBLEMA
Os números ajudam a entender por que uma nova rodada de renegociação foi criada.
Segundo dados do Tesouro Nacional apresentados pelo governo, o estoque de dívidas inadimplidas registradas nos birôs de crédito e com até cinco anos de atraso alcançava R$ 592 bilhões em agosto de 2026.
Eram 83,9 milhões de pessoas negativadas, com média de quatro dívidas por pessoa e aproximadamente R$ 7 mil em débitos por consumidor.
Mais da metade desse estoque — cerca de 55% — correspondia a dívidas não bancárias. Nesse universo aparecem contas de água, energia, telefonia, varejo e outros serviços.
O Desenrola 3.0 tenta atacar justamente uma parcela desse estoque de dívidas antigas.
O QUE MUDA NO DESENROLA 3.0?
Imagine uma pessoa que deixou de pagar uma dívida há alguns anos.
O credor tentou receber, o tempo passou e aquele crédito tornou-se difícil de recuperar.
Pelo novo modelo, carteiras contendo dívidas com essas características poderão ser oferecidas em um procedimento competitivo. A União fica autorizada a adquiri-las diretamente ou por mecanismos financeiros previstos na medida provisória.
Os credores concorrerão oferecendo descontos.
E a lógica estabelecida é simples: quanto maior o deságio oferecido, melhor posicionada estará a proposta, respeitados os limites orçamentários e as demais regras do programa.
A medida provisória estabelece deságio mínimo de 90% para as carteiras elegíveis.
É uma mudança importante porque permite que uma dívida que hoje representa determinado valor para o credor seja adquirida por uma fração desse montante e posteriormente renegociada com o consumidor.
ENTÃO MINHA DÍVIDA SERÁ REDUZIDA EM 90%?
Não necessariamente.
Essa talvez seja a informação mais importante para o consumidor neste momento.
Os 90% previstos na medida provisória correspondem ao deságio mínimo exigido para a carteira de créditos ofertada no procedimento de aquisição. A forma concreta pela qual as condições serão apresentadas ao devedor dependerá da regulamentação e da operacionalização do programa.
Portanto, é prematuro afirmar que toda pessoa com uma dívida de R$ 10 mil, por exemplo, poderá simplesmente pagar R$ 1 mil e encerrar o débito.
O princípio econômico do programa, entretanto, é justamente utilizar o forte desconto obtido na aquisição das carteiras para criar condições muito mais favoráveis de regularização das dívidas.
O saldo renegociado poderá ser pago à vista ou parcelado, e o Conselho Monetário Nacional ainda deverá estabelecer condições aplicáveis ao parcelamento.
QUAIS DÍVIDAS PODERÃO ENTRAR?
A medida provisória estabelece critérios objetivos para os créditos que poderão ser adquiridos.
Pelas regras iniciais, são elegíveis dívidas de pessoas físicas com valor original inferior a R$ 10 mil e que, em 25 de setembro de 2026, estivessem inadimplidas havia mais de 720 dias e menos de 1.645 dias.
Na prática, o programa está direcionado principalmente a um estoque de dívidas antigas, aproximadamente entre dois anos e quatro anos e meio de atraso.
E não se trata apenas de dívida bancária.
A medida permite que o programa alcance operações de crédito de instituições financeiras e também outras obrigações passíveis de inscrição em cadastros de inadimplentes, incluindo débitos relacionados a serviços públicos e de utilidade pública, comércio varejista e prestadores de serviços em geral.
Isso significa que, dependendo da adesão dos credores e da regulamentação, o universo poderá envolver desde determinadas dívidas financeiras até contas de serviços e débitos do comércio.
ATÉ 15 MILHÕES DE PESSOAS PODERÃO SER BENEFICIADAS
O governo estima que até R$ 150 bilhões em dívidas possam ser elegíveis ao novo modelo.
Como nem todos os credores necessariamente participarão e nem todos os consumidores farão a renegociação, a estimativa oficial é de aproximadamente R$ 75 bilhões efetivamente renegociados.
O potencial anunciado é de atendimento de até 15 milhões de pessoas.
Para viabilizar a aquisição das carteiras, a medida provisória estabelece limite máximo de R$ 15 bilhões em recursos orçamentários, condicionado à disponibilidade orçamentária e financeira.
Os números são expressivos, mas precisam ser interpretados corretamente: são estimativas e limites do programa, não a garantia de que todo esse volume de recursos será utilizado ou de que 15 milhões de pessoas serão efetivamente atendidas.
QUEM TEM DÍVIDA PRECISA FAZER ALGUMA COISA AGORA?
Por enquanto, a principal recomendação é: não tenha pressa e não pague ninguém que prometa acesso antecipado ao Desenrola 3.0.
A criação do programa não significa que a renegociação já esteja aberta ao público.
O cronograma divulgado pelo governo prevê etapas sucessivas.
A expectativa é que o chamamento para apresentação das propostas seja realizado em novembro de 2026. A entrega das propostas pelos credores está prevista para dezembro e a homologação para janeiro de 2027.
A assinatura dos contratos e o início das condições de renegociação para os devedores estão previstos para fevereiro de 2027.
Essas datas são especialmente importantes porque criminosos costumam explorar o intervalo entre o anúncio de programas públicos e sua efetiva implementação para criar páginas falsas e oferecer supostas facilidades.
O GOLPE PODE CHEGAR ANTES DO BENEFÍCIO
A existência de um novo programa envolvendo milhões de endividados cria terreno fértil para uma velha modalidade de crime: usar o nome de políticas públicas para enganar quem está procurando uma solução financeira.
E esse risco não é teórico.
Pesquisa do NetLab, da Universidade Federal do Rio de Janeiro, identificou neste ano anúncios fraudulentos que simulavam programas e serviços públicos, inclusive o próprio Desenrola Brasil.
Em alguns casos, criminosos reproduzem cores, símbolos e linguagem semelhantes aos utilizados por órgãos oficiais. O objetivo é levar a vítima a páginas falsas, obter dados pessoais ou induzi-la a realizar pagamentos.
Por isso, desconfie de mensagens com frases como:
“Seu desconto de 90% já foi liberado.”
“Pague agora para garantir sua vaga.”
“Última oportunidade para quitar sua dívida pelo Desenrola.”
“Clique para consultar imediatamente seu benefício.”
Nenhuma dessas mensagens deve ser considerada verdadeira apenas porque contém logotipo, aparência oficial ou dados pessoais corretos.
COMO SE PROTEGER
Até que os canais oficiais e as regras operacionais sejam divulgados, alguns cuidados são fundamentais.
Não faça pagamentos antecipados para “liberar” renegociação.
Não informe senha bancária, código de autenticação ou dados de cartão.
Não confie automaticamente em links recebidos por WhatsApp, SMS, e-mail ou redes sociais.
E, principalmente, procure confirmar qualquer informação nos canais oficiais do governo e das instituições que vierem a ser formalmente indicadas para operacionalizar o programa.
Uma oferta extraordinária exige uma verificação igualmente cuidadosa.
POR QUE ALGUÉM ACEITARIA VENDER UMA DÍVIDA COM 90% DE DESCONTO?
A pergunta parece inevitável.
Se alguém deve R$ 5 mil, por que um credor aceitaria receber uma fração desse valor?
Porque uma dívida antiga não vale necessariamente, para quem tenta cobrá-la, o número que aparece originalmente no contrato.
Quanto mais tempo passa sem pagamento, maior pode ser a incerteza sobre a recuperação daquele dinheiro. Empresas e instituições financeiras fazem provisões, classificam riscos e, em determinadas situações, negociam carteiras de créditos inadimplidos por valores muito inferiores ao montante nominal.
É justamente essa diferença entre o valor escrito na dívida e o valor econômico que um crédito de difícil recuperação possui que o novo programa pretende explorar.
A União poderá adquirir carteiras com grande deságio e utilizar essa redução para viabilizar a regularização da situação do devedor.
O QUE AINDA PRECISA SER DEFINIDO
Embora a medida provisória estabeleça a arquitetura do Desenrola 3.0, vários detalhes ainda dependerão de regulamentação.
O Ministério da Fazenda deverá definir regras do procedimento competitivo, requisitos para as propostas e condições necessárias à implementação.
Também precisarão ficar claras para o consumidor questões práticas: como consultar se uma dívida foi incluída, quais serão os canais de negociação, quais condições serão oferecidas para pagamento parcelado e como será feita a comunicação oficial com os beneficiários.
Por isso, o momento atual é de informação e acompanhamento, e não de pagamento precipitado.
UMA OPORTUNIDADE — MAS NÃO UM CONVITE PARA VOLTAR A SE ENDIVIDAR
Sair da inadimplência pode representar muito mais do que limpar um registro.
Para uma família, significa recuperar capacidade de planejamento, reorganizar despesas e voltar a tomar decisões financeiras sem carregar permanentemente o peso de dívidas antigas.
Mas existe uma segunda parte dessa história.
Renegociar uma dívida resolve o passado. Evitar uma nova dívida exige cuidar do futuro.
Antes de aceitar qualquer acordo, o consumidor deverá verificar se a prestação realmente cabe no orçamento. Uma parcela pequena isoladamente pode parecer administrável; somada a aluguel, alimentação, energia, transporte e outros compromissos, pode voltar a pressionar a renda.
O melhor acordo não é necessariamente aquele que oferece a maior facilidade imediata.
É aquele que a família consegue cumprir até o final.
O QUE O CONSUMIDOR DEVE GUARDAR DESTA NOTÍCIA
O Desenrola Brasil 3.0 existe e foi instituído por medida provisória.
Mas a renegociação ainda não começou.
O programa foi desenhado para alcançar determinadas dívidas antigas de pessoas físicas, originalmente inferiores a R$ 10 mil, e estabelece deságio mínimo de 90% nas carteiras ofertadas pelos credores.
O governo estima que até 15 milhões de pessoas possam ser beneficiadas, mas isso dependerá da participação dos credores, da elegibilidade das dívidas, da adesão dos consumidores e da execução do programa.
Nos próximos meses, serão conhecidas as regras que transformarão o desenho legal em renegociações concretas.
Até lá, há uma recomendação que vale tanto para quem deve R$ 500 quanto para quem deve R$ 10 mil:
não permita que a esperança de sair de uma dívida faça você entrar em um golpe.
Informação, neste momento, também é uma forma de proteger o próprio dinheiro.