
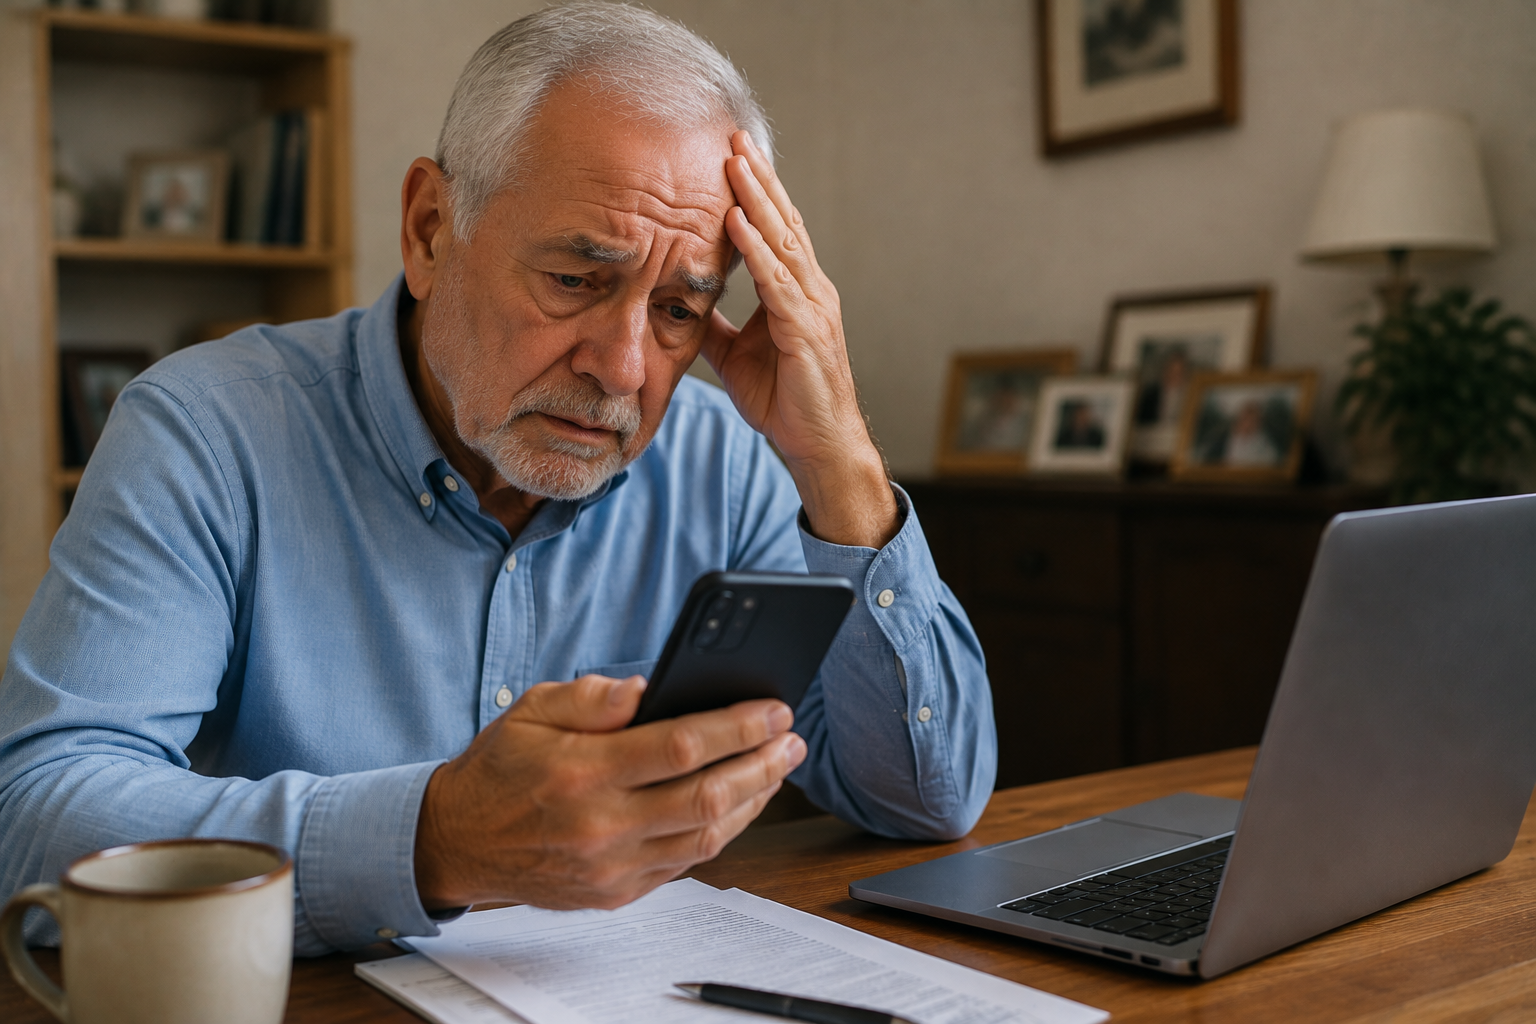
Em poucos segundos, uma vida inteira de economia pode desaparecer.
Uma mensagem aparentemente urgente. Um telefonema convincente. Uma falsa promessa. Um pedido de transferência feito por alguém que parece ser confiável.
Quando a vítima percebe o golpe, muitas vezes o dinheiro já saiu da conta e a sensação inicial é de impotência.
“Como isso aconteceu?”
“Existe alguma forma de recuperar o valor?”
“Quem é responsável pelo prejuízo?”
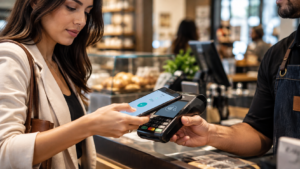
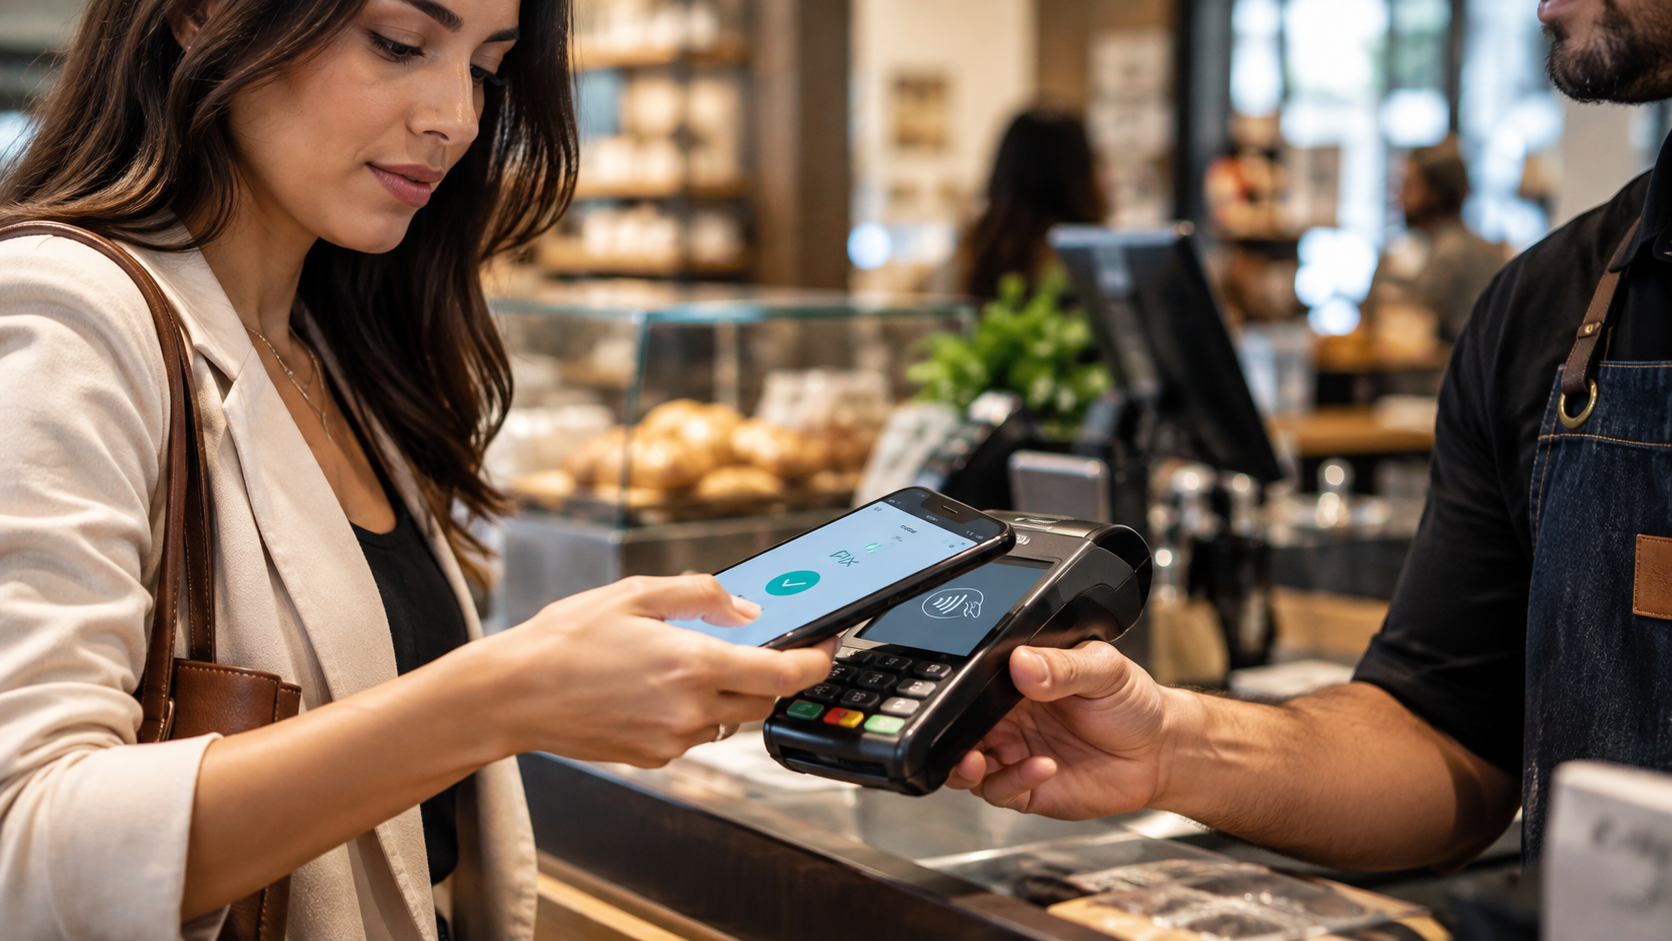
Essas perguntas passaram a fazer parte da realidade de milhões de brasileiros desde que o Pix transformou a forma como as pessoas movimentam dinheiro no país.
A ferramenta trouxe rapidez, praticidade e inclusão financeira. Mas também passou a ser explorada por criminosos que desenvolveram novas estratégias de fraude, utilizando engenharia social, manipulação emocional e falsas identidades para enganar consumidores.
O desafio agora é fazer com que a mesma tecnologia que facilitou a vida dos brasileiros também seja acompanhada de informação, segurança e responsabilidade.
O golpe acontece em segundos. A busca pela solução pode levar muito mais tempo
Os criminosos compreenderam algo fundamental: muitas pessoas não são enganadas pela falta de inteligência, mas pela confiança.
Eles exploram momentos de preocupação, pressa ou vulnerabilidade.
Entre os golpes mais comuns estão:
- falso funcionário de banco solicitando transferência;
- clonagem ou invasão de contas de aplicativos de mensagem;
- falso parente pedindo ajuda financeira;
- falsas vendas pela internet;
- golpes envolvendo supostos investimentos;
- falsos advogados prometendo liberação de valores judiciais;
- links fraudulentos para capturar dados pessoais e bancários.
Em muitos casos, a vítima realiza o Pix acreditando que está tomando uma decisão legítima.
Por isso, especialistas destacam que a prevenção começa antes da transferência.
Desconfiar de mensagens urgentes, confirmar informações por canais oficiais, evitar clicar em links desconhecidos e nunca compartilhar senhas ou códigos de segurança são atitudes simples que podem evitar grandes prejuízos.
Mas, quando o golpe já aconteceu, o cidadão precisa saber que ainda existem providências importantes a serem tomadas.
O que fazer imediatamente após cair em um golpe?
O tempo é um fator decisivo.
Ao perceber que foi vítima de uma fraude envolvendo Pix, a primeira medida deve ser entrar em contato imediatamente com a instituição financeira.
O Banco Central criou o Mecanismo Especial de Devolução (MED), uma ferramenta destinada a facilitar a recuperação de valores em determinadas situações de fraude, desde que observados os procedimentos e requisitos previstos.
A vítima também deve:
- comunicar o banco ou instituição responsável pela conta;
- registrar reclamação pelos canais oficiais disponíveis;
- guardar comprovantes da transferência;
- salvar conversas, mensagens, áudios e demais evidências;
- registrar boletim de ocorrência;
- acompanhar o andamento da solicitação de devolução.
Quanto mais rapidamente a fraude for comunicada, maiores podem ser as possibilidades de bloqueio ou recuperação dos valores, especialmente quando o dinheiro ainda não foi movimentado pelos criminosos.
O banco é sempre obrigado a devolver o dinheiro?
Essa é uma das maiores dúvidas dos consumidores.
A resposta exige cuidado.
Não existe uma regra automática determinando que todo Pix realizado em uma fraude será necessariamente devolvido.
Cada situação precisa ser analisada conforme suas circunstâncias.
É preciso verificar, por exemplo:
- como ocorreu o golpe;
- se houve falha de segurança;
- se a instituição financeira cumpriu seus deveres de prevenção e monitoramento;
- se houve comunicação imediata da fraude;
- se existiam sinais de movimentação incompatíveis que poderiam ter sido identificados.
O Poder Judiciário tem analisado diversos casos envolvendo fraudes bancárias, considerando tanto a responsabilidade das instituições quanto a participação do próprio consumidor na operação.
O ponto central é compreender que a tecnologia não elimina a necessidade de segurança.
O sistema financeiro possui responsabilidades.
O consumidor também precisa adotar cuidados.
A proteção funciona melhor quando todos os envolvidos cumprem seus deveres.
A engenharia emocional dos golpes
Um dos aspectos mais preocupantes das fraudes digitais é que elas não exploram apenas falhas tecnológicas.
Exploram sentimentos humanos.
Medo.
Pressa.
Confiança.
Esperança.
O criminoso que aplica um golpe normalmente não começa pela tecnologia. Ele começa pela conversa.
Ele cria uma situação de urgência.
Faz a vítima acreditar que precisa agir naquele momento.
E impede que ela tenha tempo para refletir.
É por isso que especialistas em segurança digital insistem em uma recomendação simples:
antes de transferir dinheiro, pare alguns segundos e confirme.
Uma ligação para a pessoa envolvida.
Uma consulta ao aplicativo oficial.
Uma verificação por outro canal.
Pequenos cuidados podem impedir grandes perdas.
Quando procurar ajuda jurídica?
Nem toda situação será resolvida administrativamente.
Em determinados casos, especialmente quando houver negativa de atendimento, falhas identificadas ou prejuízos relevantes, o consumidor pode buscar orientação jurídica para avaliar quais medidas são adequadas.
O advogado poderá analisar documentos, identificar responsabilidades e orientar sobre os caminhos possíveis.
A atuação profissional é especialmente importante porque cada fraude possui características próprias.
Não existe uma solução única para todos os casos.
O Direito precisa analisar a realidade concreta.
Informação é a principal ferramenta de defesa do cidadão
A transformação digital trouxe benefícios extraordinários para a sociedade.
Hoje, milhões de brasileiros conseguem realizar pagamentos, contratar serviços e movimentar recursos com poucos toques no celular.
Mas toda inovação também exige responsabilidade.
O mesmo ambiente digital que facilita a vida das pessoas também pode ser utilizado por quem pretende causar prejuízos.
Por isso, cidadania digital significa conhecer direitos, compreender riscos e adotar comportamentos seguros.
O cidadão informado é menos vulnerável.
O consumidor consciente identifica sinais de perigo.
E uma sociedade preparada consegue responder melhor aos novos desafios.
O Direito acompanha as mudanças da sociedade
As novas tecnologias estão modificando relações econômicas, profissionais e pessoais.
O Direito, como instrumento de proteção social, também precisa acompanhar essa transformação.
É nesse cenário que a informação jurídica ganha um papel fundamental.
Explicar direitos.
Orientar cidadãos.
Traduzir temas complexos.
Mostrar caminhos.
Essa é uma das missões do jornalismo jurídico responsável.
O Pix continuará fazendo parte da vida dos brasileiros. A tecnologia continuará avançando. Novos desafios certamente surgirão.
Mas existe uma certeza:
quando conhecimento e informação chegam ao cidadão, a tecnologia deixa de ser apenas uma ferramenta de risco e passa a ser também um instrumento de proteção.